El mercado hipotecario peruano ofrece condiciones más favorables para quienes evalúan comprar una vivienda. En marzo de 2026, el crédito hipotecario creció 6,8% interanual y el ratio cuota-ingreso promedio de los deudores de créditos de consumo e hipotecarios descendió de 27% en 2024 a 25,8% en 2025, según la Superintendencia de Banca, Seguros y AFP (SBS). A esto se suma la caída de la tasa hipotecaria promedio de la banca, de 9,98% en marzo de 2023 a 7,74% en abril de 2025, de acuerdo con el Banco Central de Reserva del Perú (BCRP). Este escenario abre una oportunidad para quienes vienen evaluando comprar una vivienda, pero también plantea una pregunta concreta: ¿cómo saber cuánto se puede destinar realmente a la compra y qué crédito hipotecario se ajusta a ese presupuesto?
Para Ricardo Arbulú Soto, gerente general de Ciudaris Inmobiliaria, la respuesta parte de ordenar la decisión de compra desde el inicio. “Cuando una persona evalúa comprar una vivienda, necesita conocer primero cuál es el presupuesto con el que cuenta y, a partir de ahí, buscar una alternativa que responda a sus necesidades. El crédito hipotecario permite financiar una parte importante de la compra y, bien calculado, puede convertirse en una herramienta para concretar ese objetivo”, explica.
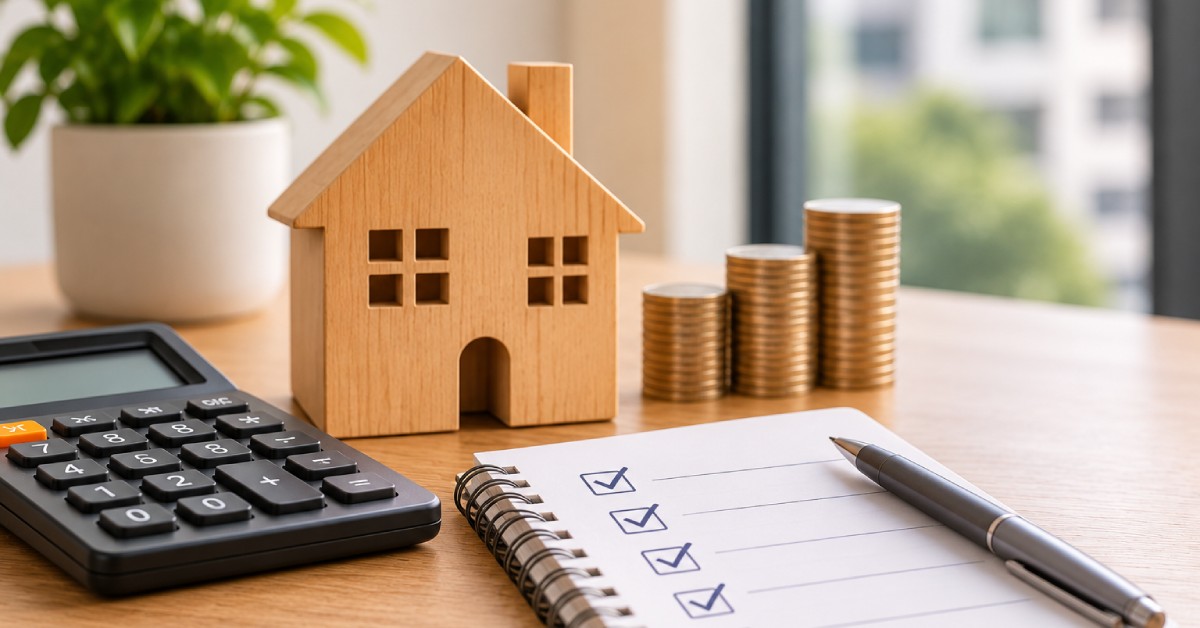
Desde esta perspectiva, calcular el crédito antes de elegir una vivienda permite tener mayor claridad sobre el rango de precios que se puede considerar, el monto que se necesitará financiar y el plazo que resulta conveniente para cada situación. Al respecto, el gerente general de Ciuraris menciona cinco cálculos para definir el presupuesto de compra:
- Definir cuánto puedes destinar a la cuota mensual: revisa tus ingresos y gastos habituales para establecer una cuota mensual que se ajuste a tu presupuesto.
- Calcular la cuota inicial: determina cuánto puedes aportar con recursos propios y cuánto necesitarás financiar para definir el presupuesto de compra.
- Comparar distintos plazos: el plazo modifica tanto la cuota mensual como el costo total del crédito. Comparar escenarios ayuda a encontrar la alternativa más conveniente.
- Revisar el costo total del crédito: además de la cuota, compara la TCEA, que considera intereses, comisiones, gastos y seguros asociados al financiamiento.
- Considerar los gastos de la compra: contempla en tu presupuesto otros costos que implica adquirir y ocupar una vivienda, como los gastos de mudanza, la compra de muebles y electrodomésticos, la implementación de sistemas de seguridad y posibles acondicionamientos o mejoras del inmueble.
Convertir el presupuesto en una decisión de compra
Para Arbulú, ordenar estos cálculos permite que el comprador pase de tener una intención de compra a contar con un presupuesto concreto para buscar una vivienda. “El objetivo es que la persona conozca sus posibilidades y pueda buscar una vivienda que esté alineada con ellas. Cuando tienes claro cuánto puedes destinar, cuánto necesitas financiar y qué condiciones tendrá ese financiamiento, puedes comparar proyectos con mayor información y avanzar hacia una decisión de compra”, señala Arbulú.
En esa evaluación también es importante considerar las necesidades de la persona, la ubicación y las características que espera encontrar en su futura vivienda. “Elegir un inmueble implica mirar más allá de la cuota mensual: se trata de encontrar una vivienda que responda a las necesidades actuales y futuras, con una decisión financiera que pueda sostenerse en el tiempo”, finalizó el gerente general de Ciudaris.